Winston C. Jr
Tegucigalpa, Honduras.
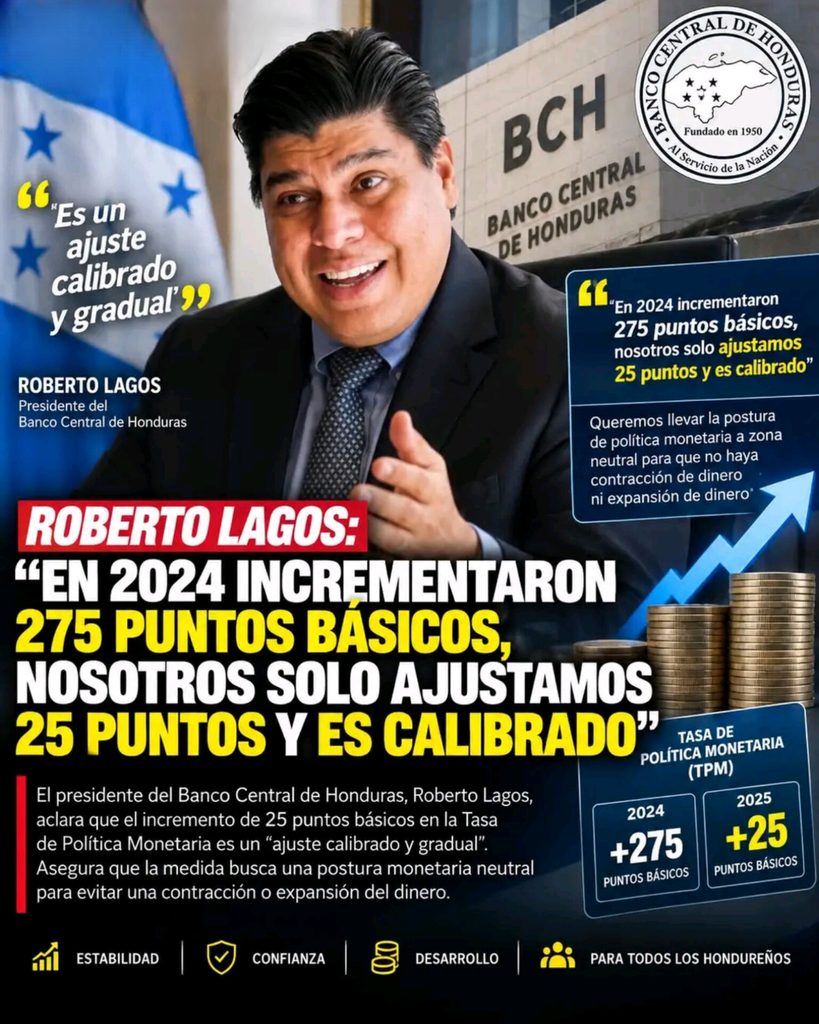
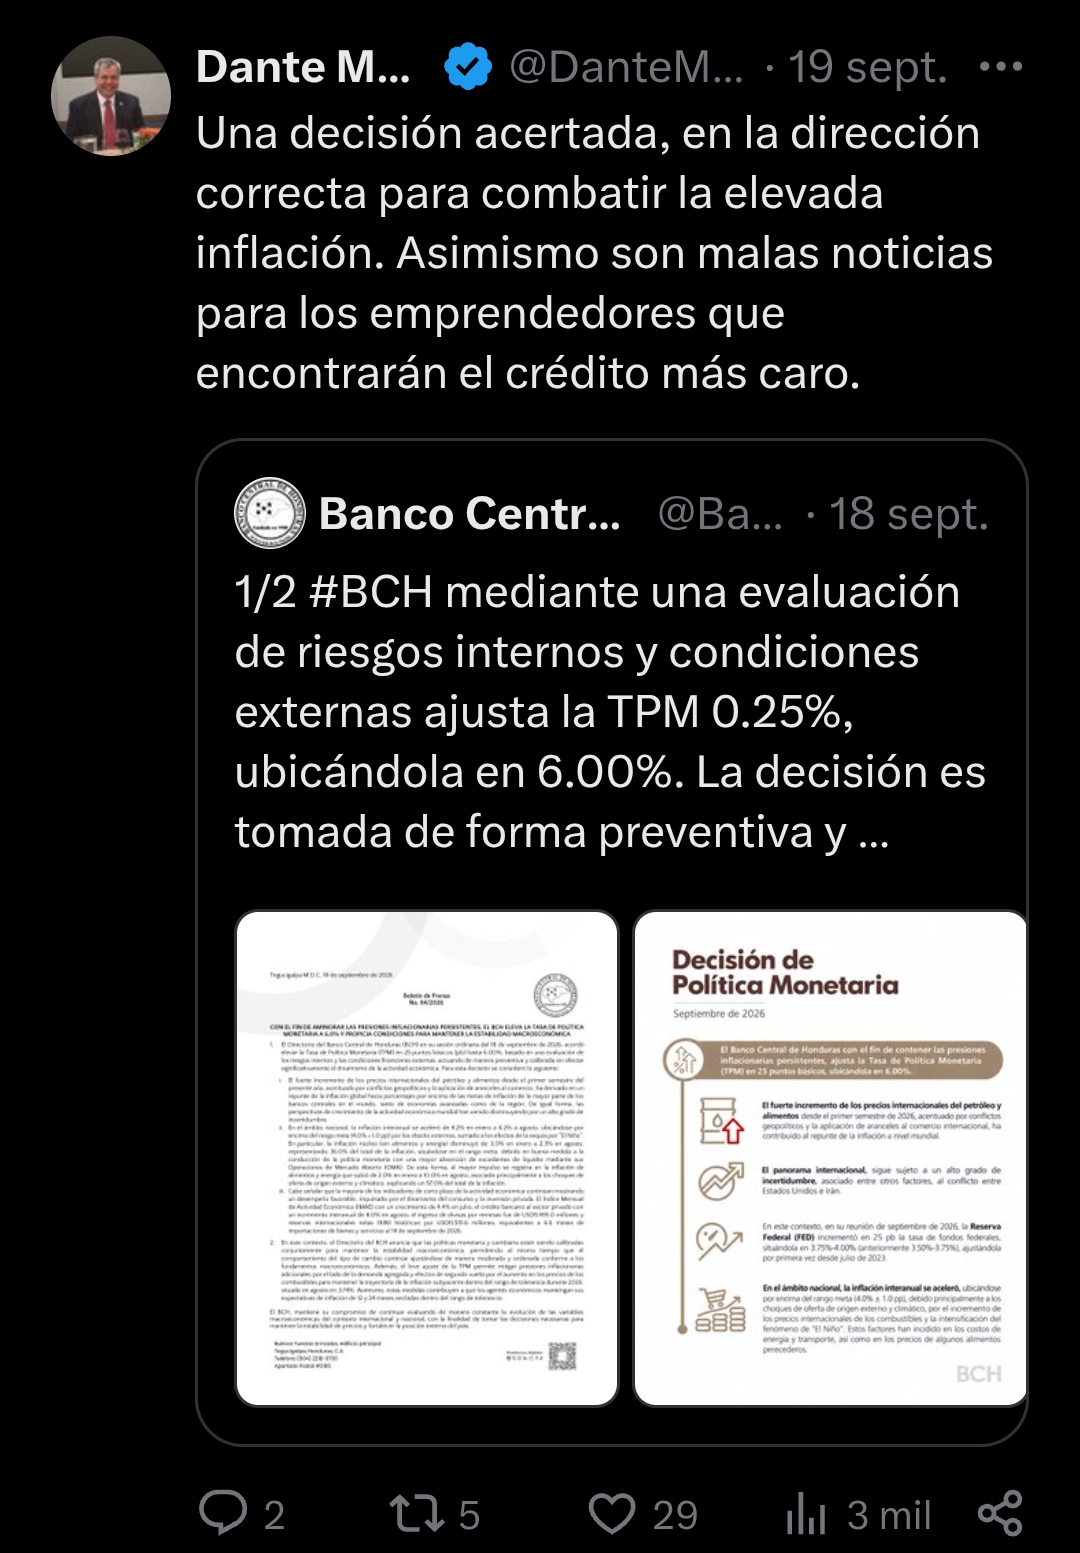
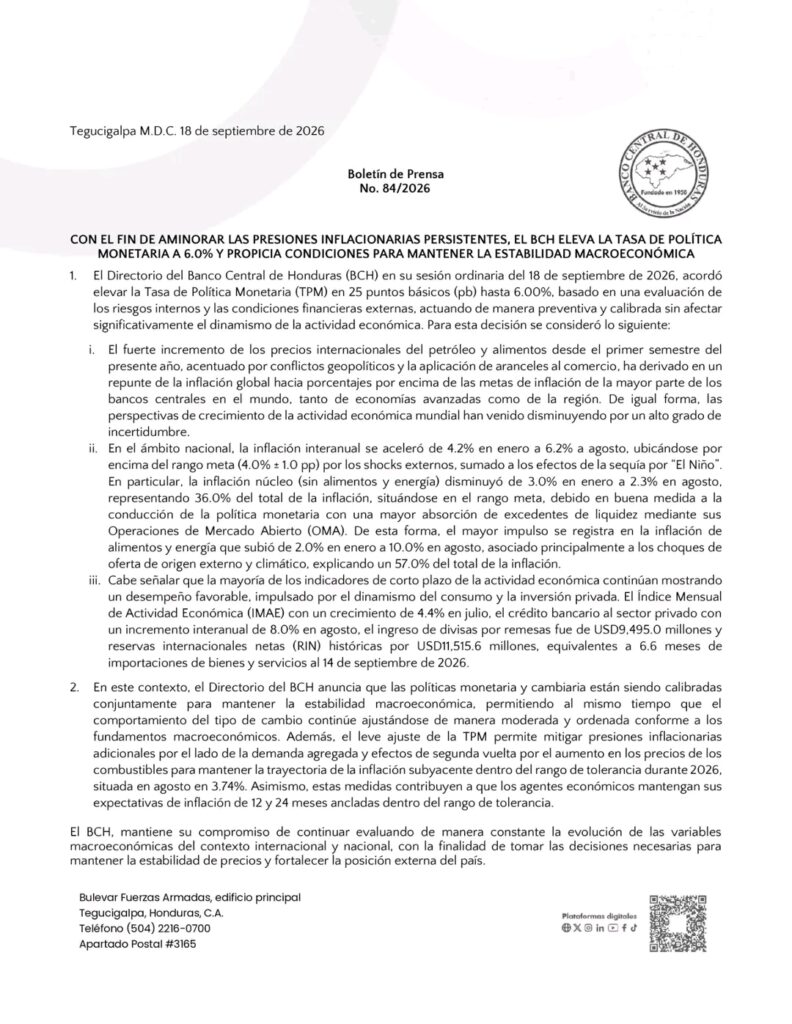
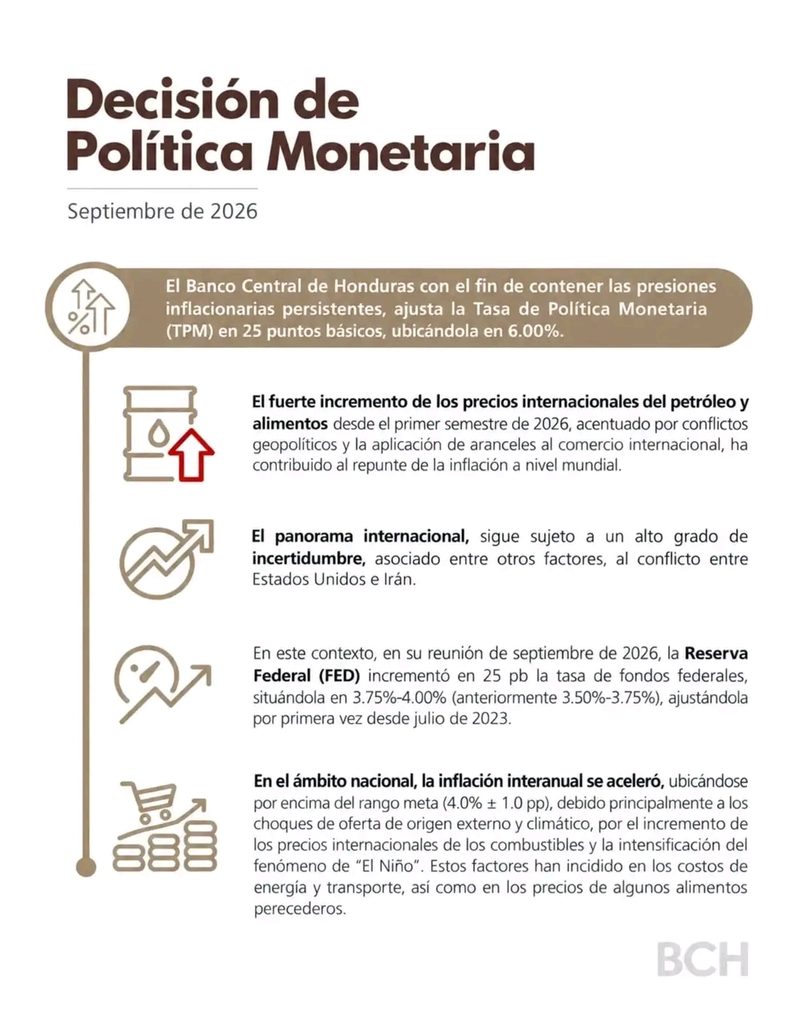
El incremento de 25 Puntos básicos en la Tasa de Política Monetaria (TPM) del Banco Central de Honduras (BCH) significa que la tasa de referencia subió del 5,75% al 6,00% de manera preventiva para frenar la inflación y proteger las reservas internacionales.
¿Qué significa esta medida?
Freno Inflacionario:
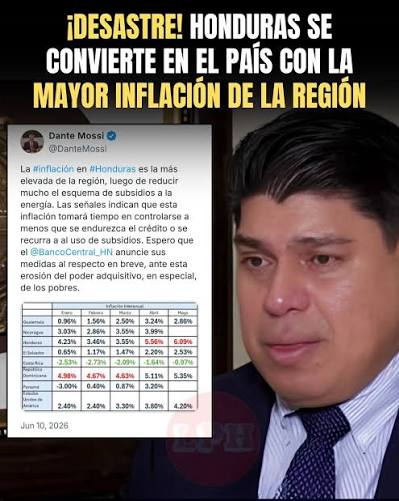
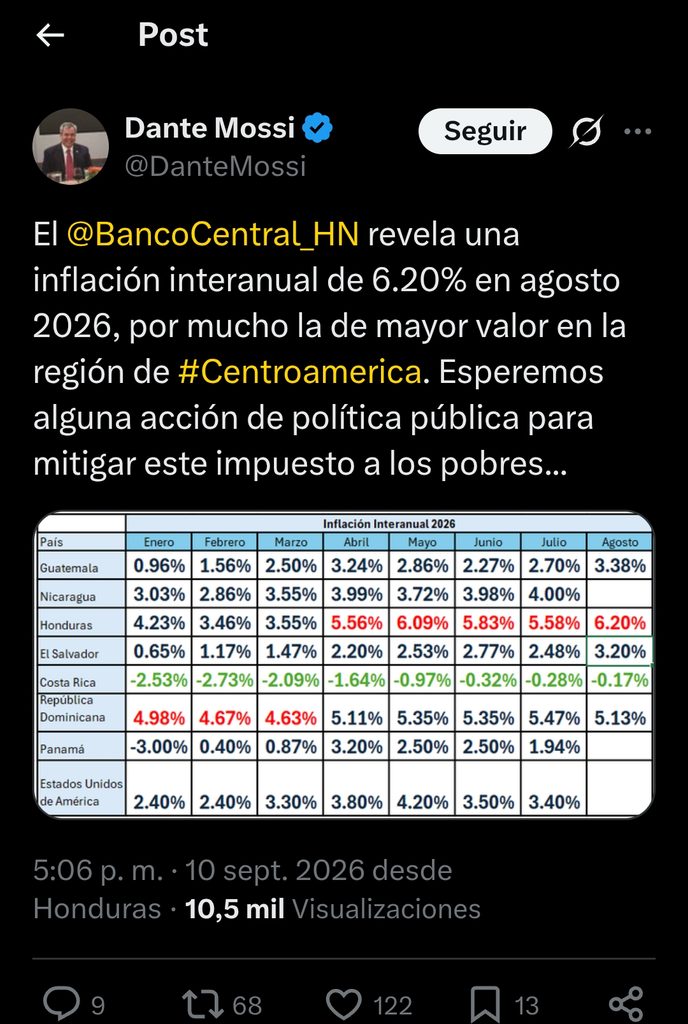
Busca contener el encarecimiento del costo de vida, ya que la inflación interanual subió al 6,20% a Agosto de 2026, rebasando la meta del 4%.
Postura Neutral:
El BCH abandona gradualmente una postura acomodaticia para estabilizar la economía frente a factores externos como el petróleo.
Ajuste Moderado:
Representa un incremento menor (0,25%) comparado con los fuertes incrementos del pasado, calificado como gradual por las autoridades.
¿Cómo afecta a la economía y a la población?
Créditos y Préstamos:
Aunque las autoridades aclaran que el impacto no debe ser un aumento automático e inmediato, técnicamente encarece de a poco el costo del dinero en el sistema financiero a mediano plazo.
Inversión y Consumo:
Al volverse el crédito más costoso, se desacelera levemente la demanda agregada y se frena un poco la inversión en sectores productivos.
Tipo de Cambio y Divisas:
Contribuye a mantener la estabilidad del tipo de cambio y resguarda las reservas internacionales netas del país.
Se encarecen los prestamos para vivienda y Préstamos Personales al subir 25 puntos de la política monetaria del Bch?
Sí, el incremento de 25 Puntos Básicos en la Tasa de Política Monetaria (TPM) del Banco Central de Honduras (BCH) encarece de forma gradual el costo de los nuevos créditos para vivienda y consumo personal.
¿Cómo funciona este aumento?
Tasa de Referencia:
Sube del 5.75% al 6.00%.
Costo de Fondeo:
Los bancos pagan más por captar recursos.
Traslado al Cliente:
Las instituciones financieras ajustan al alza las tasas activas.
Impacto en préstamos de vivienda.
Créditos nuevos: Aplican cuotas mensuales más elevadas.
Tasas variables: Se encarecen con mayor velocidad según el mercado.
Poder de compra: Disminuye el monto máximo de financiamiento aprobado.
Impacto en préstamos personales.
- Endeudamiento: Suben los intereses en carteras de consumo.
- Tarjetas: Se incrementa el costo financiero por saldos revolventes.
- Liquidez: Reduce la capacidad de pago mensual de los hogares.
Perspectiva Oficial Vrs. Realidad.
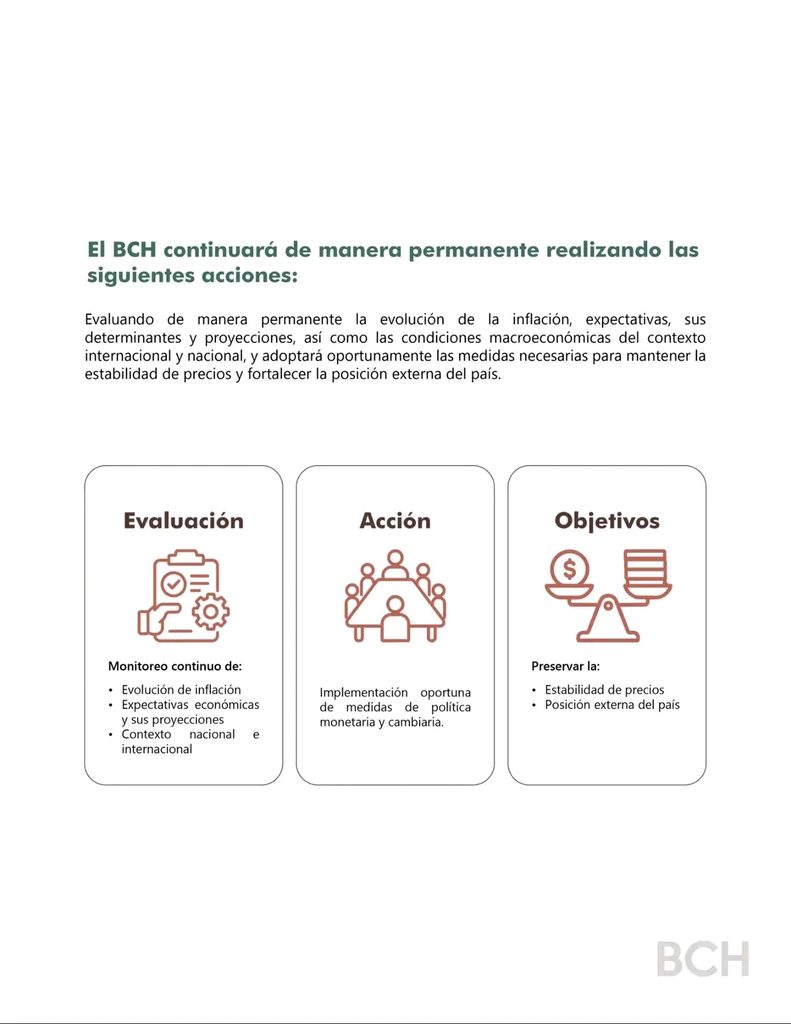
Postura del BCH: Niega un impacto automático e inmediato.
Efecto Rezagado: Los bancos ajustan sus tarifarios de manera progresiva.
Opine & Comparta.